「副業禁止の教員は給料以外の収入を増やせない…」と不安になっていませんか?毎日の仕事に追われながら、将来のお金に関する悩みを抱える先生はとても多いです。
私自身、元公立教員として勤務する中で、法律の制限を守りながら資産を確実に増やす方法を真剣に探してきました。現在は私立教員として新しい挑戦を続けながら、株式投資や資格取得を活用した独自の資産形成術を確立しています。
日々多忙な現場で働く先生方にこそ、お金の悩みを解消して心豊かな人生を送ってほしいと考えています。知識がないまま放置すると、インフレによって手元の現金の価値が目減りするリスクを抱え続けることになります。
本記事では、公務員が合法的に取り組める「インデックス投資」の基本と「複利の仕組み」をわかりやすく解説します。
記事を読むことで、資産が雪だるま式に増えるイメージが掴め、今日から迷わず投資の第一歩を踏み出すことができます。
結論として、副業ができない教員は新NISAを活用し、毎月定額のインデックスファンドを今すぐ買い始めるべきです。
公務員がインデックス投資を選ぶべき理由
副業禁止の教員にとって、インデックス投資は最も相性が良い資産形成の手法です。仕事中に相場をチェックする必要がなく、知識が浅い初心者でも市場の平均点(平均的な成長)を獲得できるからです。
インデックス投資を公務員におすすめする理由は以下の3点です。
- 銘柄選びやチャート分析の手間がかからない
- 少額から世界中の企業へ分散投資ができる
- 「複利効果」によって時間をかけるほど資産が急増する
特別なスキルや労働時間を追加することなく、お金に働いてもらう仕組みを作ることが教員には必須となります。
資産が雪だるま式に増える「複利」の仕組みとは?
投資を始める上で最も重要な概念が「複利(ふくり)」効果です。単利との違いを理解することで、なぜ長期投資で資産が爆発的に増えるのかが理解できます。
単利は「元本だけに利息がつく仕組み」です。一方、複利は「元本+増えた利息の合計に対してさらに利息がつく仕組み」を指します。
雪だるまを作る場面をイメージしてください。最初は小さな手のひらサイズの雪玉でも、転がし続けるうちに表面にどんどん雪が付着し、最後は1回転させるだけで大量の雪を巻き込んで巨大化します。
投資もまったく同じ構造です。利益を再投資に回すことで、後半になればなるほど資産の増え方が急激に加速します。
【単利と複利の増え方の違い】
- 単利(元本100万円・年利5%):毎年5万円ずつ増える(10年後:150万円)
- 複利(元本100万円・年利5%):利息が利息を生み増え方が加速する(10年後:約163万円/30年後:約432万円)
時間を味方につけることで、元手は同じでも最終的な運用結果には圧倒的な差が生まれます。
元公立教員ひろたろうのリアルな運用実績を公開
「実際にインデックス投資で本当にお金が増えるのか?」と疑問に思う先生も多いはずです。ここで、私自身のNISA口座でのリアルな運用成績を公開します。
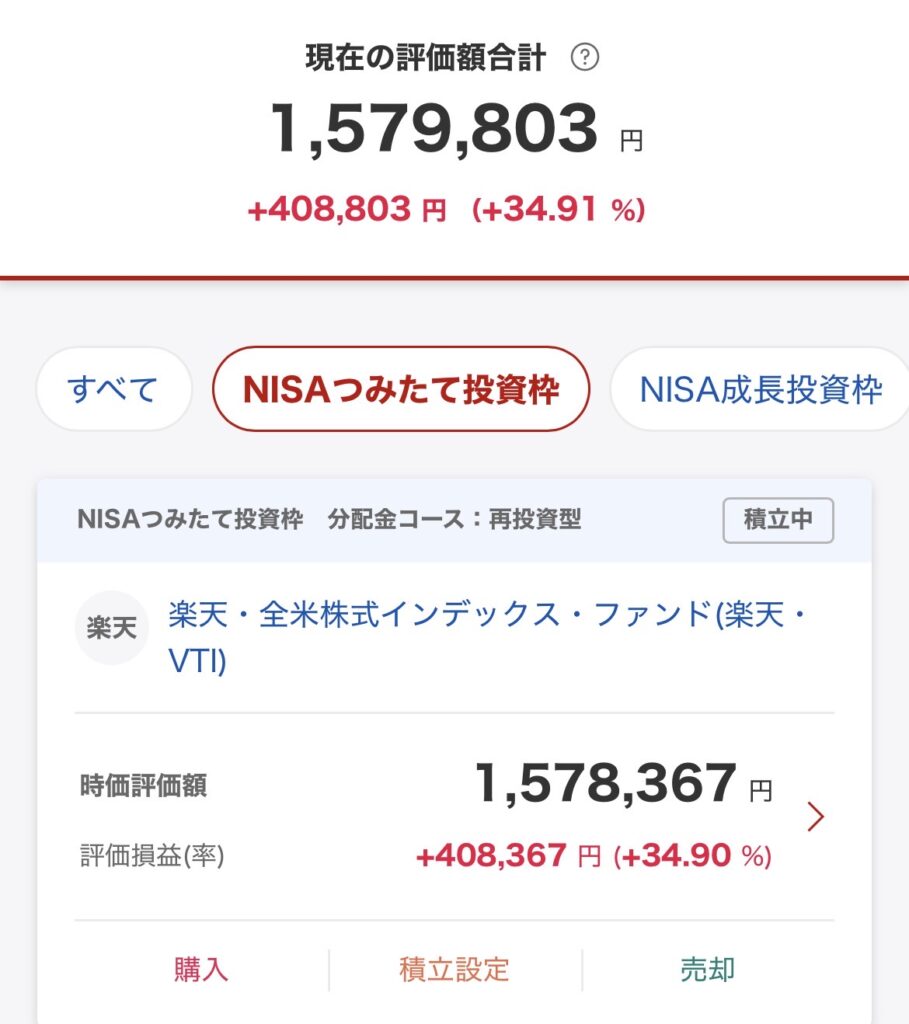
画像から分かる通り、現在の評価額合計は「1,579,803円」であり、評価損益は「+408,803円(+34.91%)」となっています。
私がメインで積み立てている商品は「楽天・全米株式インデックス・ファンド(楽天・VTI)」です。アメリカ全体の主要企業に丸ごと投資を行う設定にし、毎月定額を放置しているだけで約40万円以上の含み益が生まれています。
ほったらかし運用を継続した結果、複利の力がしっかり働いて資産を押し上げてくれています。
インデックス投資のメリット3選
教員がインデックス投資を実践する主なメリットを3点に絞って解説します。
1. 少額から始められて高度な分散投資ができる
個別の株式を購入する場合、数万円から数十万円のまとまった資金が必要です。インデックスファンドは100円から購入できます。
1つの商品を買い付けるだけで、世界中やアメリカ全体の数百〜数千社に分散して投資した状態を作れます。万が一1社が倒産しても、資産全体への影響を最小限に抑えられます。
2. 運用コスト(手数料)が格段に安い
プロのファンドマネージャーが手動で銘柄を選択する「アクティブファンド」は、維持管理手数料(信託報酬)が高く設定されています。
株価指数に連動する「インデックスファンド」は、仕組みがシンプルなため手数料が極めて安いです。無駄な費用を抑えることで、利益を効率よく手元に残せます。
3. 忙しい教員でも「完全放置」で運用可能
授業準備や部活動、担任業務などで多忙な教員には、株価を頻繁にチェックする時間がありません。
最初の設定さえ完了すれば、毎月口座から自動で積立購入が行われます。労働時間を削られることなく、資産形成を自動化できる点が強みです。
インデックス投資のデメリットとリスク対策
魅力的なインデックス投資ですが、デメリットやリスクも事前に把握しておく必要があります。
1. 短期間で資産を何倍にも増やすことはできない
インデックス投資は、年平均で3%〜7%前後の堅実な成長を狙う手法です。数ヶ月や1年で資産が2倍・3倍になるような爆発的な即効性はありません。
短期間で一獲千金を狙いたい人には不向きな手法となります。長期目線でコツコツ継続する覚悟が必要です。
2. 一時的な元本割れのリスク(暴落期)が存在する
投資である以上、元本保証はありません。世界的な経済危機や暴落が起きると、一時的に資産の評価額が購入金額を下回る可能性があります。
暴落時に慌てて売却してしまうと損失が確定します。市場から退場せず、淡々と積立を継続できる精神力が求められます。
教員がインデックス投資を始める3ステップ
投資未経験の教員でも迷わずスタートできる具体的なステップを紹介します。
- SBI証券や楽天証券などの「ネット証券」で口座を開設する
- 税金が非課税になる「新NISA」の利用手続きを行う
- 「eMAXIS Slim 全世界株式」や「全米株式(S&P500・VTI)」を積立設定する
窓口がある大手銀行や対面型の証券会社で開設してはいけません。手数料の高い不要な商品を勧められるリスクがあるため、必ずネット証券を利用してください。
まとめ:今日からインデックス投資で資産形成の第一歩を踏み出そう
真面目に学校現場で奮闘する教員のみなさんが、お金の不安を抱えたまま働き続ける現状を変えたいと思っています。
副業禁止の公務員にとって、インデックス投資と新NISAを活用した資産形成は、最も合法的に個人の資産を守り増やす強力な手段です。
複利の力を最大化させるための最大の要素は「時間」です。1日でも早くスタートを切ることが、将来の大きな安心へとつながります。
未来の自分のために、まずはネット証券の口座開設から第一歩を踏み出してみましょう。

コメント