「副業禁止の教員でも、将来のためにまとまった資産を作れるのだろうか…」と不安に感じていませんか?毎日の激務に追われながら給料の伸ばしにくさに悩み、お金の将来に焦りを抱く先生は多いです。
私自身、元公立教員として勤務する中で、公務員のルールを守りながら確実に資金を増やす手法を徹底追及してきました。現在は私立教員へ転職し、宅建士などの資格を活かしながら資産形成を実践しています。
毎日現場で奮闘する先生方にこそ、正しくお金の知識を身につけ、将来の選択肢を広げてほしいと強く願っています。知識がないまま何もしないと、インフレにより実質的な購買力が低下し続けるリスクを抱え込みます。
本記事では、公務員から資産1,000万円を突破した私のリアルな投資日記と資産ポートフォリオの内訳を公開します。
記事を読むことで、副業禁止の教員でも資産1,000万円に到達する具体的なステップが理解でき、今日から迷わず実践に移せます。
結論として、教員でも固定費削減と正しいインデックス投資を継続すれば、確実に資産1,000万円の壁を突破できます。
元公立教員が総資産1,000万円突破!最新ポートフォリオを公開
副業禁止の教員という立場からスタートし、ついに総資産1,000万円の大台を突破しました。資産形成を志す教員のみなさんへ勇気を与えるため、現在のリアルな運用成績をそのまま公開します。
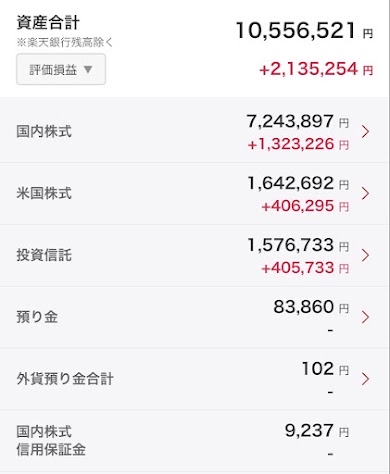
現在の資産合計は「10,556,521円」に達しています。含み益(評価損益)は「+2,135,254円」となり、運用の力が資産増加に大きく貢献している状態です。
具体的なアセットアロケーション(資産配分)の内訳は以下の通りです。
| 資産種別 | 評価額 | 評価損益 |
|---|---|---|
| 国内株式 | 7,243,897円 | +1,323,226円 |
| 米国株式 | 1,642,692円 | +406,295円 |
| 投資信託 | 1,576,733円 | +405,733円 |
| 預り金(現金) | 83,860円 | – |
| 合計 | 10,556,521円 | +2,135,254円 |
株式投資を中心にバランスよく配置し、含み益を着実に膨らませてきました。
教員が資産1,000万円を達成する意味と「アッパーマス層」の景色
資産1,000万円という数値は、日本の全世帯の中で上位約30%に位置する「アッパーマス層」への仲間入りを意味します。
1,000万円という大きな壁を超えると、資産形成のスピードは劇的に加速します。複利効果による利益の増え方が手応えとして実感できるようになるからです。
たとえば資産1,000万円を年利5%で運用できた場合、年間で50万円の不労所得(含み益)が生まれます。教員の手取り月給を超える金額が、自動的にお金側から生み出される計算です。
副業が禁止されている教員にとって、この「第二の収入の柱」を金融資産で作る意味は非常に大きいです。
精神的な余裕が生まれることで、学校現場での心構えや日々の生活にも良い影響をもたらします。
副業禁止の公務員が資産1,000万円を作る3つのステップ
給与収入が限定されている教員が資産1,000万円を作るには、正しい手順を踏む必要があります。私が実践したロードマップは以下の3ステップです。
1. 徹底的な固定費削減で毎月の種銭(余剰資金)を捻出する
公務員は収入を急速に増やすことが難しいため、支出を減らすアプローチが最優先となります。固定費の見直しは一度行うだけで一生涯の効果を発揮します。
大手キャリアから格安SIMへの変更、不要な保険の解約、自動車維持費の最適化を徹底して行いました。削った費用をそのまま投資の入金力へと回す仕組みを作ることが成功の鍵です。
2. 新NISAとiDeCoをフル活用して非課税枠を使い切る
教員が使える最強の節税施策は、新NISAとiDeCo(個人型確定拠出年金)の2つです。得られた運用益に対する約20%の税金を完全にゼロに抑えられます。
給与からの自動引き落としやクレジット決済を活用し、毎月先取りで積み立てる仕組みを構築しました。無理のない節約と組み合わせることで入金力を最大化できます。
3. 株式インデックスファンドを中心に長期保有を貫く
一時的な相場変動に惑わされず、全世界や全米の株価指数に連動する低コストファンドへ資金を投入し続けました。
日々の株価チェックに時間を奪われることなく、本業の教育活動に集中しながら着実に資産を増やせます。
資産1,000万円突破で見えた!教員が注意すべき投資のデメリット
資産形成を進める中で、教員特有の注意点やリスクも存在します。実体験に基づく注意点は以下の通りです。
1. 投資へ集中しすぎて手元の現金(生活防衛資金)を枯渇させる
投資効率ばかりを追求して現金を極端に減らすと、急な病気や引っ越しなどの生活環境の変化に対応できなくなります。
公務員は雇用が安定しているためリスクを取りやすいですが、最低でも半年から1年分の生活費は現金として口座に残しておく必要があります。
2. 一時的な下落相場で恐怖に負けて売却してしまう
株式市場は数年に一度大きな暴落に見舞われます。画面上の評価額が一時的に減小しても、決して焦って売却してはいけません。
暴落期こそ安く買えるチャンスと捉え、淡々と毎月の定期買い付けを継続する強い意志が不可欠です。
まとめ:次は資産2,000万円へ!教員のみなさんと一緒に前へ進もう
公務員は副業制限がありますが、正しいお金の知識を持って行動すれば、誰でも資産1,000万円の大台に到達可能です。
私自身も元公立教員として悩みながら歩んできました。1,000万円はゴールではなく、さらなる豊かさを手にするための通過点に過ぎません。
次の目標である資産2,000万円突破に向け、これからもぶれずに投資と自己研鑽を継続していきます。
真面目に働く教員のみなさんがお金の不安から解放されるよう、今後もリアルな情報発信を続けていきます。まずは新NISAやiDeCoの口座開設から、未来を変える一歩を踏み出しましょう。

コメント